
10月4日 93亿拿下Jamieson健美生!麒麟控股“卖啤酒不如卖健康”?
-
2026-10-05 14:08 来源于:营养品观察
没有什么增长瓶颈,是靠收购一家营养品牌突破不了的。
如果有,那就收购三家。
01
“啤酒巨头”拿下“营养巨头”
几年内接连拿下「Blackmores澳佳宝」「Fancl芳珂」的麒麟控股,最近又看中了加拿大的一家头部营养品牌。
据日本食粮新闻消息,「麒麟控股」于8月7日宣布将收购加拿大膳食补充剂公司「健美生」(Jamieson Wellness)的全部已发行股份,
公告显示,本次收购价格为18.98亿加元(约93亿元人民币),该交易预计将在今年10月之后完成,届时健美生将正式成为麒麟控股的全资子公司。
先来盘一盘,健美生是家什么样的企业?
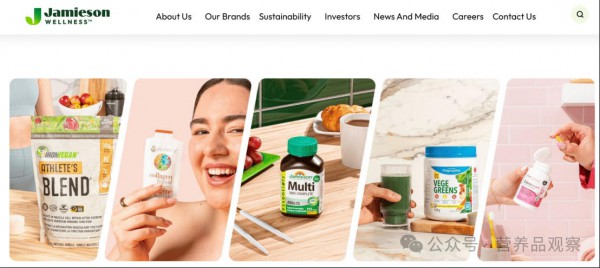
资料显示,健美生1922年于加拿大安大略省温莎市创立,是加拿大历史悠久的国民级保健品品牌。旗下拥有上千款膳食营养补充剂,覆盖基础补充、免疫养护、骨关节、心脑血管、孕产营养、运动补剂、植物提取物等多个赛道。
有报道提到,该品牌已连续十年蝉联加拿大天然健康市场份额榜首,产品销往全球50多个国家和地区。公司2025年业绩公告显示,集团全年营收达到40.8亿元人民币,其中Jamieson Brands板块(自有品牌业务板块)收入为36亿元人民币。
交易的收购方,麒麟控股又是家什么样的企业?
资料显示,日本麒麟控股株式会社成立于1907年,公司前身为麒麟麦酒株式会社,2007年公司实行股份制改革才变更为现有名称,闻名遐迩的“麒麟啤酒”正是该公司的核心产品,最新财报数据显示麒麟控股年营收为24334亿日元(约合1090亿元人民币),是日本仅次于「朝日啤酒」的第二大啤酒酿造商。
相关报道中,麒麟控股毫不掩饰对健美生未来发展前景的看好。该集团首席运营表示:“此次交易是麒麟集团长期增长战略中的一个重要里程碑,也是我们健康科学业务拓展至北美的重要一步。我们期待支持Jamieson Wellness的持续成功,并共同为消费者、员工、股东和社区创造可持续的价值。”
一家是日本的啤酒巨头,另一家是加拿大的营养品巨头,乍一看八竿子打不着的两家企业,是怎么走到一起的?
02
一家不够,就来三家
把时间线拉长不难发现,收购健美生绝非麒麟控股的一时兴起,而是集团转型战略的有机延续。
2024年6月14日,麒麟控股宣布启动对Fancl芳珂的全资子公司要约收购,收购金额约2100亿日元(约合人民币96.8亿元)。同年12月17人口日,Fancl芳珂发布退市公告,正式并入麒麟控股集团。
资料显示,Fancl芳珂创立于1980年,于1999年在东京上市,是日本标志性无添加护肤及膳食补充剂企业。现已成长为亚洲高端美容内服营养品龙头,热门内服包含胶原蛋白肽、抗糖丸、分龄营养包等。
对于收购Fancl芳珂,麒麟控股曾表示将利用自身在免疫学研究、发酵和生物技术等方面的优势,结合Fancl芳珂在D2C渠道的强项,共同开发更多符合消费者需求的健康产品。Fancl芳珂的加入预计将增强麒麟控股在亚太地区乃至全球市场的竞争地位,推动集团整体增长,提升企业价值。
更早些的2023年8月,麒麟控股还曾豪掷近80亿人民币将澳大利亚营养保健品品牌Blackmores澳佳宝收入麾下。
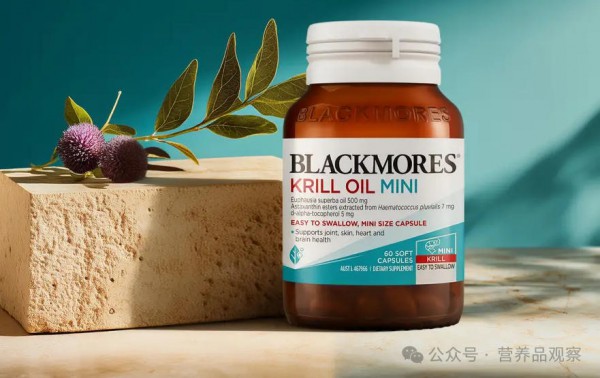
公开资料显示,Blackmores澳佳宝是一家成立于1962年的澳大利亚上市企业,主营业务包括营养补充及的生产及销售。2013年,澳佳宝作为一家外资营养补充剂企业进入中国市场,在国内市场定位偏向于孕产妇营养品品牌,据澳佳宝2022财年年报显示,中国市场贡献收入占比约为两成。
而在相关的新闻报道中,麒麟控股亦明确提到了将经营资源集中到健康科学领域的方针。
如今再将健美生招致麾下,这家日本啤酒巨头,已手握三大国际知名营养保健品品牌。
03
“卖啤酒”不如“卖健康”
综合来看,麒麟控股业务重心的调整与集团啤酒业务近些年增长承压密切相关。
据IWSR的统计数据显示,2022年全球啤酒销量增长了3%,未来几年预计将继续以略低于1%的年复合增长率增长,市场饱和已相当显著。
相较于疲态尽显的啤酒市场,营养保健品行业则完全是另一派景象。
行业数据显示,2025年全球膳食补充剂市场规模已达2095亿美元,预计2026年将增长至2282亿美元,到2033年有望突破4316亿美元,复合年增长率达到9.5%。
事实上,向营养健康板块倾斜资源带来的增益,已经在麒麟控股的财报上有所显现。
据麒麟控股于5月14日发布的2026年Q1财报显示,报告期内公司净销售额同比增长5%,达到5730亿日元(约合人民币245.8亿元);营业利润大幅增长38%,至499亿日元;净利润为270亿日元,同比增长11%。
而分板块来看,包括澳佳宝、芳珂在内的健康科学板块表现尤为突出,受益于功能性食品及健康原料业务的持续扩张,该板块利润实现显著提升,成为公司业绩增长引擎。
04
快消巨头的“营养品争夺战”
或才刚刚开始
值得一提的是,收缩低增长的传统食品业务,集中资本收购当红营养品品牌,几乎已成为近年来各大国际快消巨头的通用动作。
就在麒麟控股收购健美生几天前,另一家国际巨头「宝洁」宣布与高端膳食补充剂品牌「Thorne悦恩」达成收购协议。这笔38亿美元的交易,是宝洁近些年在健康板块规模最大的一次战略押注。「联合利华」「赫力昂」均曾出价角逐该品牌。
而在“Thorne争夺战”中“遗憾落败”的「联合利华」,仅三个月前就曾耗资12 亿美元收购美国营养补充剂公司「Grüns」。该品牌成立于2023年,其主营业务是把传统的营养补充剂做成了小熊软糖形态的日常膳食补充剂,成立第二年企业营收即突破3亿美元。
类似的案例还有很多。
2026年4月,「雀巢」将营养品与健康科学业务合并重组,打造出年营收约1557亿元人民币的全新核心板块。与此同时,在过去几年间,雀巢持续出售世界各地的冰激淋业务,并预计2027年完成水和高端饮料业务剥离,聚焦高价值健康赛道。
「百事公司」则以并购加速转型步伐,2025年以19.5亿美元拿下益生元苏打水品牌「Poppi」。在加码健康资产的同时,还宣布将削减美国市场近五分之一的产品线,优化业务结构。
「亿滋国际」逐步剥离口香糖、咖啡等成熟传统业务,转向收购健康零食企业「HuMasterHoldings」,发力功能性健康食品赛道;「好时」斥资约7.5亿美元收购有机零食品牌「LesserEvil」,试图突破传统糖果业务增长瓶颈,培育全新增长曲线……
全球快消巨头的“营养品争夺战”,或许才刚刚开始。
-
从CBME×阿里健康趋势大会,读懂4000亿营养品市场新风向
07-24
-
从CBME×阿里健康趋势大会,读懂4000亿营养品市场新风向
07-22
-
六一特稿 | 从健脑到长高,谁在撬动600亿儿童青少年营养品市场?
06-02
-
重塑大脑健康——2026年营养品市场的新契机?
03-06
-
婴童营养品市场四类玩家贴身肉搏,谁的核心优势更抗打?
09-06
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林