
总局重拳整治低价内卷,母婴零售高质优价才是出路
-
2026-09-21 15:05 来源于:中童观察
9月17日,市场监管总局召开打击劣质低价专项行动推进会,直面行业普遍存在的“内卷式”竞争问题。会议明确提出,要引导经营主体从低价内卷向品质竞争、价值竞争转型,推动构建优质优价的良性市场秩序国家市场监管。
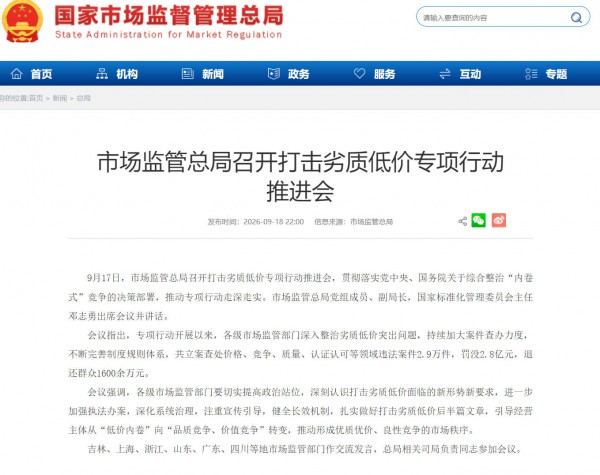
这一场面向全行业的监管纠偏,恰好戳中母婴零售当下最深的行业痛点。
母婴赛道,关乎婴幼儿身体健康,奶粉、辅食、纸尿裤、特殊膳食等产品安全容错空间极小。在存量市场的挤压之下,低价内卷愈演愈烈,但行业必须认清一个残酷现实:没有足够合理的利润,品质保障、专业服务就难以持续;一味追逐低价换流量,最终透支的是食品安全底线与整个行业的用户信任。
01
高质优价
母婴零售的正确方向
市场监管总局召开打击劣质低价专项行动推进会,明确引导经营主体告别低价内卷,转向品质竞争、价值竞争,推动优质优价的市场秩序成型。对于母婴这一高责任赛道而言,这场专项整治是行业转型的明确信号,为深陷存量厮杀的母婴零售,划清了经营底线,指明突围方向。
就在前两天,中童观察记者援引魔镜洞察数据看到,2026上半年母婴线上大盘销售额同比下滑2.1%,行业均价达到91元,同比上涨6.5%。一个很有意思的信号摆在行业面前:市场总量在收缩,但客单价、产品均价反而逆势抬升。
记者基于久谦平台聚合数据观察三大主流电商价格带,一组反差强烈的数据进一步印证市场结构性分化的趋势。
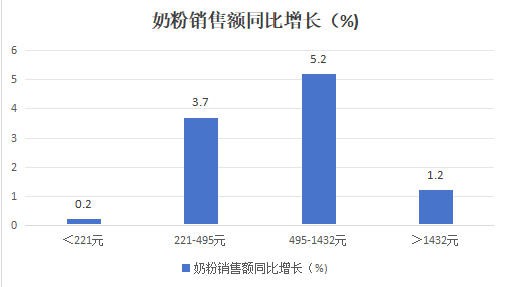
奶粉品类中,低价区间(<221元)销售额同比仅微增0.2%;而中高价格带495-1432元区间,销售额同比大涨5.2%,221-495元价格带也实现3.7%的增长,即便是1432元以上的超高价位段,依旧保持1.2%的正向增长。奶粉赛道的增长重心,明显向中高价值产品迁移。
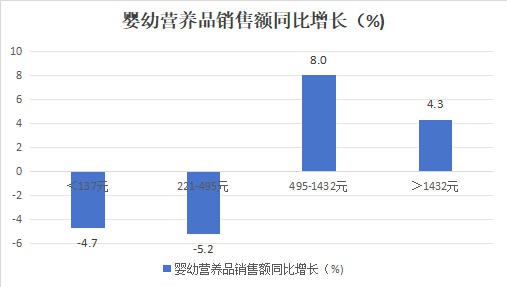
婴幼营养品的分化则更为极端。低于137元、221-495元两个低价区间销售额均出现下滑,同比分别下降4.7%、5.2%;反观495-1432元价格带,销售额同比增长高达8.0%,1432元以上高端品类同样录得4.3%的增长。
这组数据,说明并非所有母婴消费都在追求低价。新一代家长愿意为安全、品质与专业服务付费,正在成为市场的核心消费群体。消费者不是不愿消费,而是拒绝低质低价;他们愿意付出合理溢价,换取可信赖的产品、可落地的育儿指导,以及踏实的安全感。
数据背后,行业认知正在悄然发生转变。实际上很多业内人士都已经意识到,低价内卷、无休止的价格战无法构建长期竞争力,母婴生意的竞争,终将回归价值与服务。
在2026动销中国区域峰会上,中童传媒创始人兼总策划罗文杲多次强调:低价内卷没有未来。商品销售贡献基础流量和毛利,专业服务(育儿咨询、营养指导、产后康复等)创造增量价值和用户黏性。服务收入占比的提升,是母婴店摆脱价格战的关键指标。
8月28日,在行业普遍收缩、大量门店选择关店、缩面积、降成本的时候,西北母婴连锁格瑞丽家反其道而行,落地近千平米乌鲁木齐新店。店内划分营养健康区、穿搭潮玩区,设置格瑞熊IP亲子游乐空间、恒温婴幼儿游泳馆、一客一消毒的太空舱儿童理发区,搭配宝妈专属休息区,把门店从货品交易场所,升级成集购物、遛娃、育儿护理、亲子陪伴于一体的母婴生活综合体。
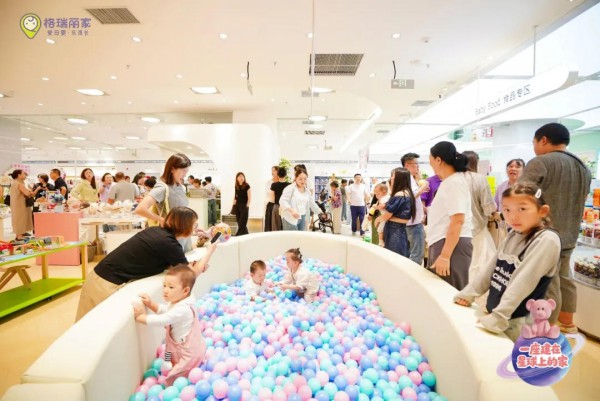
格瑞丽家逆势开店的实践,印证了一个道理:存量市场不是没有机会,只是机会不再属于低价内卷者。监管整治劣质低价,叠加消费结构性升级,正在筛选两类玩家出局:一类是依靠牺牲品质换取低价的经营者;另一类是只会拼价格、无法输出专业价值的门店。
02
母婴零售的低价陷阱
已经不是单纯少赚钱
过去几年,母婴行业的价格战几乎从未停歇。
母婴零售之所以陷入低价内卷,最根本的底层变量在于新生儿数量持续下滑,蛋糕本身在缩小。
尤其是奶粉、纸尿裤这类核心刚需品类,消费高度绑定新生儿群体,行业经过多年发展迭代,产品同质化问题愈发凸显。当下终端门店售卖的主流品牌、产品规格、核心配方与功能高度趋同,品类差异化空间被极致压缩。当货品、供给毫无差异,价格自然沦为唯一的竞争抓手。
同时,电商、直播、社区团购等新渠道还在不断涌入,供给端严重过剩,需求端却在收缩。当蛋糕不再变大,所有人只能抢同一块蛋糕,价格战就成了最直接,也最惨烈的竞争方式。
由此,行业陷入恶性价格博弈闭环,你降价引流,我补贴冲量,同行被迫跟风降价,层层下压售价、透支利润。这场无差别的低价厮杀,没有赢家,最终让整个母婴终端赛道陷入残酷的零和博弈,所有人都被裹挟内卷、被动让利,彻底丧失合理利润空间。
当利润薄到无法覆盖基础品控成本,经营行为就极易发生变形。部分渠道会放松供应商准入门槛,对货源溯源睁一只眼闭一只眼,默许窜货、刮码货品流通,甚至引入资质存疑的贴牌产品。短期看,低价带来了流水和客流;长期看,门店丧失了持续投入品控、人员培训的能力,安全风险不断累积。而监管的大网越收越紧,流通终端同样承担产品质量的主体责任,一次质量合规事故,就足以耗尽门店数年积累的用户口碑,甚至直接面临行政处罚。
没有足够合理的利润,品质保障、专业服务就难以持续;一味追逐低价换流量,最终透支的是整个行业的品质信任。
03
高成本的零售业态
需要合理的利润支撑
母婴零售本质上是高责任、高服务、高专业成本的特殊零售业态,完全区别于普通大快消的走量模式。从上游研发生产、品控、仓储物流,到代理商选品、动销服务,再到导购咨询、售后、会员运营,每一个环节都需要成本支撑。当价格被压到极限,利润空间被挤压殆尽,企业就失去了持续提质、持续服务、持续合规的经营能力。
中童观察记者认为,母婴零售的核心竞争力,是围绕孕产妇和婴幼儿的专业服务能力。育儿咨询、营养指导、亲子活动……这些服务的背后,都依托于专业人才梯队搭建、常态化技能培训、精细化服务体系搭建。这些核心竞争力无法免费生成,必须依靠稳定利润持续投入、长期沉淀。没有合理利润支撑,所有专业服务都是空谈,只能沦为口头营销话术。
母婴消费是典型的信任消费。家长选购母婴产品、锁定线下门店,核心不是购买一件商品,而是将孩子的饮食安全、成长健康托付给品牌与终端渠道。这份稀缺的用户信任,无法靠低价促销换取,只能依靠长期稳定的合规品控、始终在线的专业服务、零风险的产品输出日积月累构建。
<结语>
母婴零售是一个特殊的行业。它面对的,是最脆弱的消费群体,最焦虑的消费决策。在这个行业里,低价从来不是真正的竞争力,信任才是。
市场监管总局的专项行动,传递了一个清晰的信号:靠劣质低价争夺市场的时代正在过去,靠品质和价值赢得信任的时代正在到来。行业均价回升、从业者认知转变、企业在收缩期仍敢开新店,这些零散的信号拼在一起,指向的是同一个方向。
没有足够的利润,就无法持续的投入;没有持续的投入,就无法保证品质和服务;没有品质和服务,就无法赢得信任。 这条逻辑链,值得每一个母婴零售从业者深思。
-
高龄少子化的日本社会,母婴零售业为何发展势头强劲?
07-15
-
苏宁红孩子、达能纽迪希亚合作 打破母婴零售业态模式 重塑母婴体验式服务
09-04
-
2015年快速消费品及母婴零售业一大突破 市场竞争的游戏并非再是零和游戏
02-16
-
【中童数据】2030年入托率再增6个百分点,0—3岁消费入口会有什么改变?
婴幼儿托育 09-21
-
当飞鹤、fiboo的蛋白粉盯上产后妈妈,孕产营养的分阶战事正在升温
营养品市场 09-21
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林