
英国玩具市场释放明确信号,多品类迎来结构性调整
-
2026-10-09 15:31 来源于:中国玩具和婴童用品协会
市场风向标
根据Circana最新发布的数据,2026年前7个月,英国玩具市场整体销售额同比增长12%。大盘保持增长的同时,各细分赛道的表现差异显著。本文将结合The Toy World的分析文章,从婴幼儿及学龄前玩具、桌游、以及新兴增长极三个维度切入,拆解英国玩具市场的最新走向与潜在机遇。
01
婴幼儿及学龄前玩具:
熬过寒冬,但增长逻辑变了
婴幼儿及学龄前玩具的市场份额呈持续变化。2015年,该品类占所有玩具品类销售额的20%;2021年,这一比例降至约16%;到2025年,进一步回落至约14.5%。份额变化背后,是儿童兴趣向其他品类迁移,热门趋势与IP授权也随之发生转移。
不过,该品类在近两年的增长表现出现了转机。2025年,婴幼儿及学龄前玩具销售额增长了2%,而2026年截至目前,该品类表现与去年同期持平。从积极的一面来看,该品类迎来了经历多年下滑后的企稳态势,尽管尚未跑赢整体12%的增速,但已结束连续多年的收缩。
品牌与品类:传统赛道的基本盘
婴幼儿及学龄前玩具的两个关键细分品类之间存在差异。今年前7个月,婴幼儿玩具增长了3%,而学龄前玩具则下降了3%。这与去年同期的数据相似:婴幼儿玩具实现了5%的增长,而学龄前玩具则下降了2%。婴幼儿玩具和学龄前玩具之间的增速差已连续两年超过6个百分点,分化并非短期波动,而是结构性趋势。这种分化的背后,是两个领域在增长驱动力上的明显不同。
在婴幼儿玩具中,伟易达(VTech)和费雪(Fisher-Price)是排名前两位的品牌,约占该品类市场总销售额的四分之一。这两个品牌也为增长做出了贡献,在2026年均呈现出积极趋势。此外,小小爱因斯坦(Baby Einstein)和Bright Starts也是其中表现排名前列的品牌。
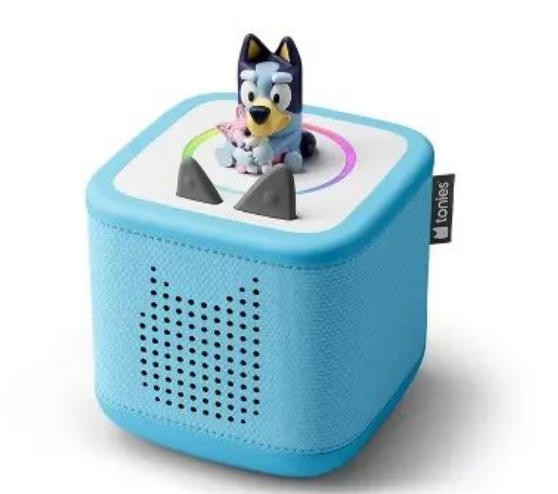
▲ Toniebox
在学龄前玩具中,细分品类的变化更值得关注,发声及音效玩具(Talking & Sound)今年前7个月销售额增长了27%,占学龄前玩具总销售额的17%。2023年这一数据不到10%。这一增长背后的驱动因素是Tonies旗下的Toniebox,这是一款无需屏幕的儿童音频播放器,只需要将实体音频玩偶(Tonie)放在Toniebox盒子上,即可播放对应的故事和音乐。Tonies品牌目前约占所有学龄前玩具销售额的15%。
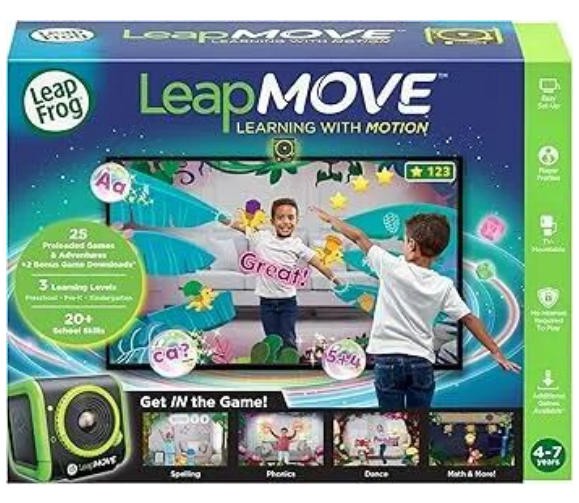
▲ LeapMove
此外,早教玩具和电子早教玩具也是实现增长的细分品类。电子早教玩具实现了22%的增长,其中伟易达的LeapMove在该品类中排名第一。
IP授权:增量突破的重要引擎
IP授权在婴幼儿及学龄前玩具的增长中扮演了重要角色。布鲁伊在2026年实现了惊人的25%增长,而2025年其增长率为55%。伟易达表现最好的两款产品正是布鲁伊IP授权产品,即Toot Toot布鲁伊公路旅行套装(Toot Toot Bluey Road Trip Playset)和Toot Toot Drivers布鲁伊逃亡敞篷车(Toot Toot Drivers Bluey Escape Convertible),这两款产品均是该品类跻身销售额TOP10的产品。
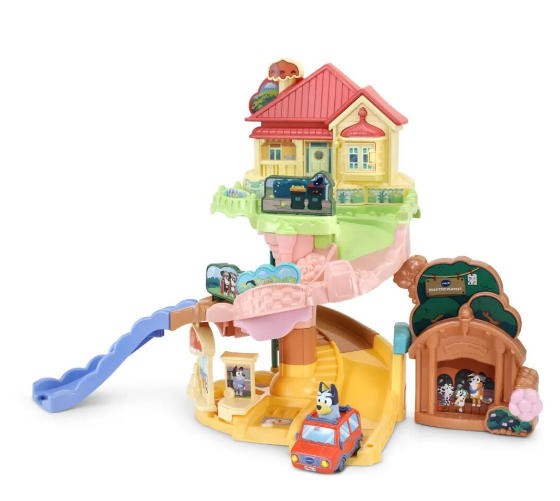
▲ Toot Toot布鲁伊公路旅行套装
在学龄前玩具品类中,在上文提到的Tonies平台上,今年排名前三的授权IP是汪汪队立大功、小猪佩奇和玩具总动员,尤其是后者的电影在过去两个月里产生了重大影响。在电子早教玩具中,伟易达的 玩具总动员5探索与学习睡莲叶(Toy Story 5 Explore & Learn Lilypad)仅次于上文提到的LeapMove排名第二,这是IP授权帮助推动品类销售的另一个例子。
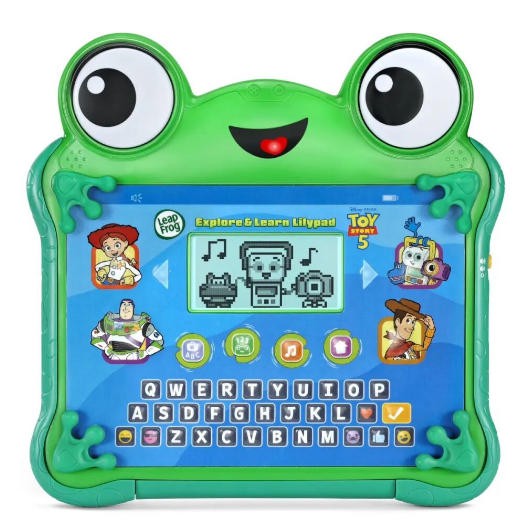
▲《玩具总动员5》探索与学习睡莲叶
值得注意的是,传统学龄前品类IP正在打破品类边界,向更广泛的玩具领域渗透。以布鲁伊为例,该IP销售额整体增长了21%,其中最突出的增长来自拼搭积木套装、幼儿人偶套装,甚至游乐场设备。这些品类此前与学龄前IP的关联并不紧密。小猪佩奇也有类似情况,销售额整体增长了8%,其中毛绒玩具、泡泡玩具和儿童拼图贡献了突出的增长。
综合来看,婴幼儿及学龄前玩具品类整体表现平稳,但内部结构分化与IP跨品类渗透正在改变这一传统赛道。音频互动玩具和电子早教玩具成为学龄前品类的重要增长点,而布鲁伊、小猪佩奇等IP则通过向拼搭积木、毛绒、儿童拼图等品类延伸,打开了新的增长空间。
02
桌游:卡牌阶段性调整,家庭游戏与拼图接棒
2026年前7个月,桌游在英国玩具市场中保持着第四大品类的位置。该品类整体销售额同比下降7%,与整体市场12%的增长相比存在一定差距。其中,集换式卡牌(Strategic Trading Cards)同比下降28%,是影响桌游整体表现的主要因素,该细分品类约占桌游总销售额的45%。不过,桌游的其余细分品类表现亮眼。游戏品类增长了18%,拼图品类同期也增长了16%。
今年游戏品类中表现最好的是卡牌游戏(Card Games)、家庭策略游戏(Family Strategy Games)和家庭棋盘/动作游戏(Family Board/Action Games),这三个细分品类增加了近900万英镑的销售额。
卡牌游戏成为今年桌游品类中表现最好的细分品类,增长了34%。排名前5的品牌均实现了两位数增长,其中排名第一的UNO同比增长35%。顶级王牌(Top Trumps)、嗒宝(Dobble)、大富翁(Monopoly)和世界杯(World Soccer)是排名2到5名的品牌,前5名合计贡献了超过300万英镑销售额增量。
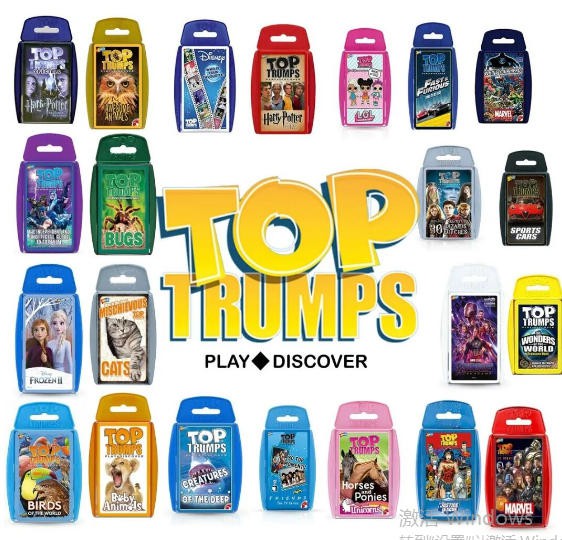
▲ 顶级王牌(Top Trumps)
拼图品类销售额同比增长了22%。这一增长得益于大富翁(Monopoly)、四子棋(Connect-4)和妙探寻凶(Cluedo)等品牌的突出表现,同时也得益于世界杯、怪奇物语和星球大战等授权IP的拉动。拼图品类下的所有细分品类均呈现正增长,其中成人拼图(Adult Puzzles)增长了10%,儿童拼图(Children's Puzzles)增长了28%,3D拼图(3D Puzzles)增长了8%。其中,儿童拼图的销售额增幅最大,这得益于漫威宇宙、布鲁伊、汪汪队立大功和小猪佩奇等授权IP的出色表现。IP授权也推动了成人拼图的增长,其中排名第一的授权IP是怪奇物语,宝可梦位居第二。
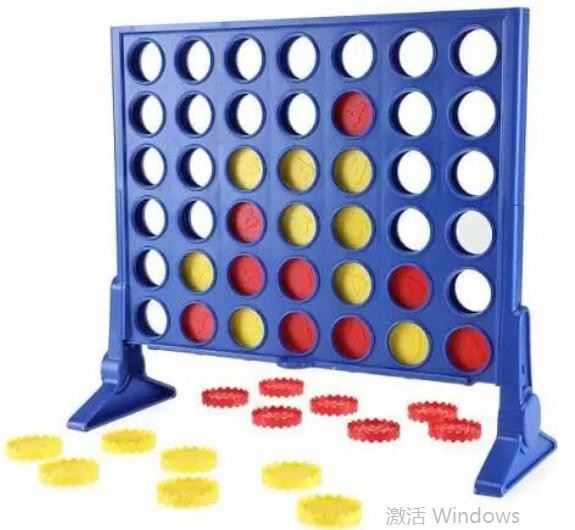
▲ 四子棋(Connect-4)
2026年前7个月,桌游整体销售仍处于调整阶段,主要原因是集换式卡牌目前处于调整期,但新品推出后有望在下半年回暖。游戏与拼图两个细分品类均实现增长,卡牌游戏、家庭游戏和儿童拼图成为主要增长点。从消费趋势看,家长对孩子“远离屏幕”的需求,以及成年玩家对桌游本身的兴趣,仍是桌游品类增长的核心驱动力。
03
新兴增长极:
世界杯经济、高性价比爆款与收藏热
前面两部分我们分析了婴幼儿及学龄前玩具的企稳与分化,以及桌游品类在卡牌降温后的结构调整。尽管这两个核心品类各自面临不同的增长压力,但2026年前7个月英国玩具市场整体仍实现了12%的增长。这意味着,有多个增速较快的核心品类正在拉动整体玩具行业的增长,这些品类分别从不同方向维持着强劲竞争力。
1. “世界杯经济”的强力拉动。拼搭积木套装为英国市场增加了超8000万英镑的价值,其中世界杯IP成为最大黑马。该IP传统上并不属于拼搭积木套装,但今年已为该品类贡献了近800万英镑(仅7月份单月就达200万英镑)。世界杯IP拉动该品类销售额增长2100万英镑,该IP在品类中的总销售额达到3200万英镑,占据了90%的份额。世界杯IP的热度,同样也蔓延到了非集换式卡牌/收藏贴纸上。
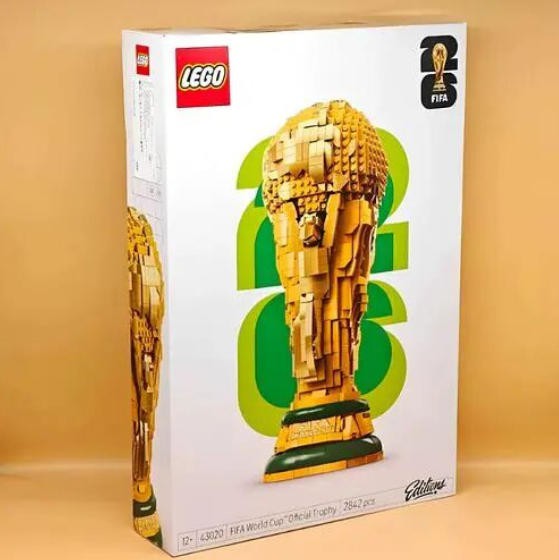
▲ 乐高世界杯大力神杯积木套装
2. “高性价比爆款”的杀伤力。其他未列明玩具品类(Miscellaneous Toys)是表现排名第三的品类,销售额增长达到了10%。这一品类诞生了两个显著拉动增长的爆款:一是Zuru旗下的5 Surprise,销售额上涨50%;二是来自RMS International的包子捏捏乐(Squishy Dumpling)。这些产品有一个共同特征:单品前10名中,有9款价格都在10英镑以下。高性价比,正是这些爆款能够脱颖而出的核心因素。
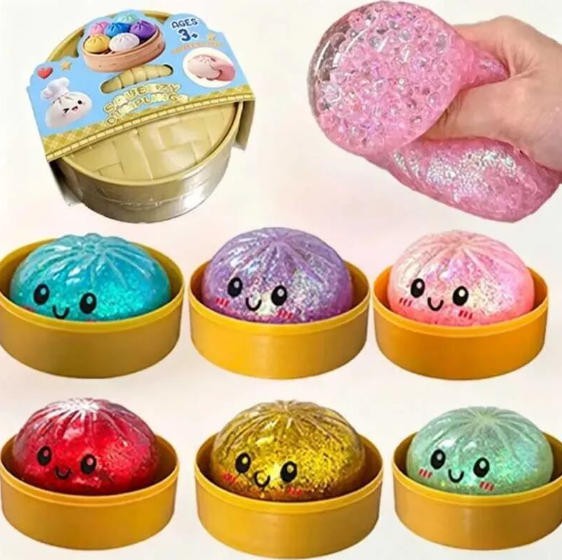
▲ 包子捏捏乐(Squishy Dumpling)
3. 影视IP的集中释放。《蜘蛛侠:英雄无归》的上映,直接让蜘蛛侠IP从6月的第11位跃升至7月的第4位,销售额增长约47%,直接拉动了可动人偶、收藏品以及射击玩具等品类的增长。
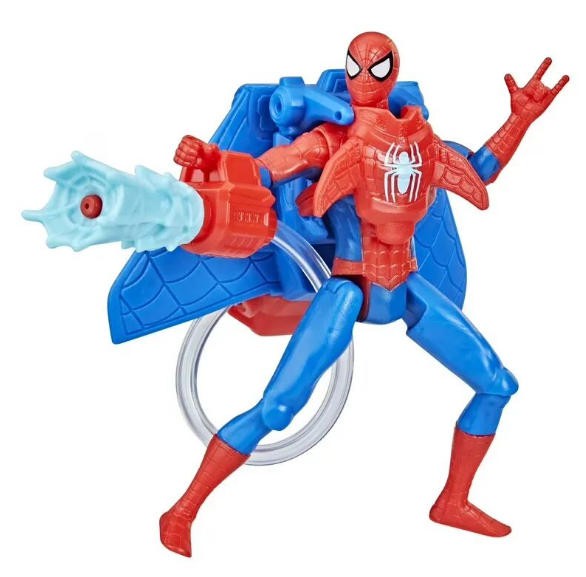
▲ 蜘蛛侠可动人偶
世界杯IP的跨品类拉动、高性价比爆款的强势放量,以及影视内容的集中释放,这三个增长点看似分散,实则指向同一个逻辑:在传统品类增长放缓的背景下,整体增量越来越依赖外部事件、价格策略和内容热度的短期驱动。对于玩具企业而言,能否快速捕捉这些窗口期,将直接影响其在结构性调整中的位置。
结语
2026年前7个月,英国玩具市场整体实现12%的增长。婴幼儿及学龄前玩具在市场份额长期下滑后趋于企稳,桌游品类则在集换式卡牌降温后经历结构调整。传统主力品类整体表现平稳,真正拉动大盘的增量,来自拼搭积木套装、其他未列明玩具品类、可动人偶等多个增速突出的品类。
英国玩具市场释放出两个明确信号。其一,增量来源更加依赖外部变量。世界杯赛事带动拼搭积木套装,影视上映拉动可动人偶,高性价比产品快速放量。这些增长由赛事、内容、价格策略共同触发。对企业而言,市场节奏的判断正在从“押注品类”转向“捕捉窗口”。其二,IP授权对增长的拉动更加明显。布鲁伊、小猪佩奇、汪汪队、宝可梦等IP不再局限于原有品类,而是向拼搭、毛绒、拼图、电子早教等多个品类延展,IP的跨品类运营能力,正在成为衡量授权价值的重要维度。
2026年10月21日至23日,由中国玩具和婴童用品协会主办的第二十四届CTE中国玩具展&潮玩展。展会将在上海新国际博览中心举办,展览面积达23万平方米。届时,更多品类新品将在展会集中亮相,同时也将汇聚众多境外品牌与采购商到场参观采购,为国内外玩具企业搭建高效的对接平台。敬请期待。
-
8月骑乘玩具品类销售额增幅达4.8%,300元以上品质价格带占38.2%
10-07
-
母婴行业价值新变量,功能性玩具需要被重新定义
10-06
-
玩具和儿童安全座椅等婴童用品纳入中美300亿美元对等降税框架安排
10-06
-
销售额增长80%,这个品类凭什么登顶玩具品类第一?
09-30
-
从AI算法到成品玩具,CTE解锁智能玩具完整产业闭环
09-29
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林