
母婴行业价值新变量,功能性玩具需要被重新定义
-
2026-10-06 16:29 来源于:中童观察
很多人看待母婴市场,习惯把玩具当成赠品、连带销售的补充品类。
在母婴行业整体进入量跌价升、存量竞争的周期之下,奶粉、纸尿裤、用品是长期的基本盘品类,而婴童玩具,长期处于一个尴尬位置:引流赠品、礼盒凑单的补充品类。
但实际上,落到新一代育儿家庭真实消费场景会发现,对于95后、00后父母,功能性玩具正在和奶粉一样,成为孩子成长周期里的必备产品。
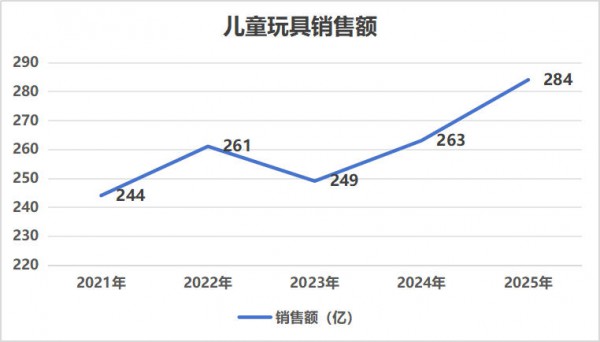
中国玩协《2026 年中国玩具和婴童用品行业发展白皮书》显示,2025 年国内玩具(不含潮玩)零售总额1035.3 亿元,同比增长5.8%,首次破千亿。久谦数据显示,久谦监测的京东、天猫、抖音三大平台看,儿童玩具线上销售额已由 2021 年244亿元增至2025年284亿元,2025年恢复至近8%增长,这说明儿童玩具并未随出生人口下滑而萎缩。
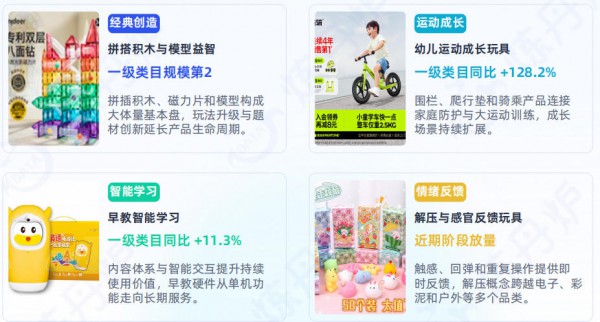
炼丹炉数据显示,自2024年以来国内线上玩具月度销售维持可观体量,2025 年年中迎来阶段性高峰,2026 年虽然月度销售有所波动,但后期快速回暖,展现出极强的需求韧性。如今,市场不再依靠单一品类拉动,消费逻辑转向 “买成长、买陪伴、买情绪价值”,经典创造、运动成长、智能学习、情绪解压等功能性玩具,成为婴童玩具存量竞争之下的增长主阵地。特玩法DIY化、IP深度融合、年龄边界拓宽、AI技术落地,正在重塑整个行业的供给逻辑。
资料来源:炼丹炉
01
功能性玩具
满足现实育儿需求
上一代育儿逻辑,消费分层非常清晰,吃、穿、用是刚需,玩具属于锦上添花。孩子没有积木磁力片,没有游戏围栏,一样可以长大;玩具可以亲戚赠送、捡旧玩具,不必专门列入家庭月度育儿预算。玩具的价值,局限在哄娃解闷。
而新生代父母接受现代育儿科普,读懂了 “玩耍就是婴幼儿的学习方式”。0‑3 岁是大脑、感官、大运动高速发育窗口,玩耍本身就是发育的载体。
例如,0‑1 岁,牙胶、健身架,负责触觉、视觉感官刺激;1‑3 岁,爬行垫、游戏围栏、滑步车,训练肢体力量、平衡感;3 岁以上,拼搭、手工 DIY、早教点读玩具,锻炼精细动作、逻辑和专注力。
在这套逻辑下,玩具不是 “玩”,是孩子发育过程中不可替代的媒介。
就像奶粉提供身体成长的营养,玩具提供心智、运动发展的 “环境营养”。很多家庭可以压缩童装、辅食零食预算,但不会砍掉功能性玩具开支。即便整体家庭育儿预算收紧,益智、运动类的功能性玩具消费韧性依旧突出。
功能性玩具的核心,是要解决明确的现实问题!
就像现在家长选购低敏奶粉、功效型洗护和营养品一样,不是单纯完成基础使用,而是为了达到针对性的养育目标。低敏奶粉解决宝宝肠胃耐受问题,功效洗护应对肌肤敏感,营养品补齐膳食营养短板;落到玩具之上,家长选择功能性玩具,同样是带着明确的育儿诉求,希望产品对应解决孩子大运动发展、认知启蒙、情绪疏导、居家安全防护等具体现实痛点,而不只是获得玩耍娱乐的体验。
02
品类精细科学化
四大赛道创新图谱
对应家长多元的成长养育诉求,功能性玩具市场分化出极其细分的多品类赛道,分别锚定儿童不同成长维度,每一条赛道均具备清晰可落地的功能目标,拒绝空洞的营销概念。
例如,经典创造赛道以拼插积木、磁力片、静态模型、DIY 手工材料包为代表,核心功能目标是锻炼空间思维、精细动手能力与创作表达,兼顾收藏展示价值,产品横跨低龄启蒙到成人兴趣消费,题材与玩法迭代是品类增长核心。
运动成长赛道代表品类包含游戏围栏、爬行垫、滑步车、扭扭车、婴儿健身器,核心功能目标是低龄儿童居家活动防护与大运动能力发展,品类评价逻辑优先考量安全、材质、收纳对家庭居住空间的适配性,其次才是玩法趣味,也是母婴渠道渗透率最高的功能性玩具品类。
智能学习赛道涵盖点读笔、早教机、AI 学习机、早教教具套装,核心功能指向认知、语言启蒙、思维训练,硬件只是载体,分龄内容、持续更新的服务体系决定产品实际功能价值,单纯堆砌外观与硬件参数无法实现功能落地。
情绪解压赛道典型产品包括捏捏乐、软泥、解压指尖玩具、感官器材,功能目标聚焦情绪疏导、触觉感官反馈,该赛道打破年龄边界,既服务低龄儿童感官发育,也覆盖学龄甚至成年人压力释放,属于跨年龄层的功能品类。
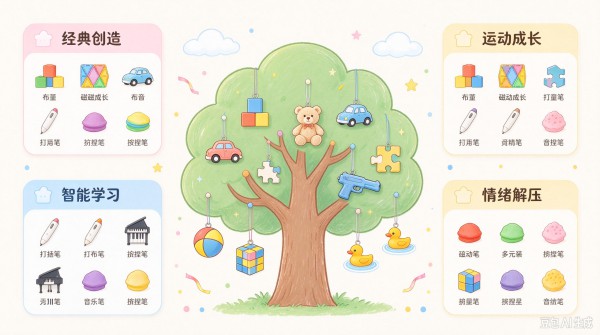
在此四大赛道基础上,玩法DIY化、IP深度融合、年龄边界拓宽、AI技术落地四大变革力量正在重塑行业供给逻辑。
玩法DIY化,驱动消费从成品消费走向创作过程消费,消费者愈发愿意为创作过程买单,完整材料包将原料、工具、操作步骤一体化打包,降低上手门槛,同时依托补充包、进阶套装挖掘复购机会,这股趋势在经典创造赛道表现最为突出,也逐步渗透到情绪解压、智能学习赛道,改变产品的开发与销售逻辑。
IP 深度融合,则实现 IP 从简单贴标到玩法深度绑定的转变,IP成为深度融入产品结构、角色设定、场景玩法,无论是海外 IP 还是本土神话、动漫 IP,只有将角色故事转化成可操作的游玩机制,才能真正完成商业转化,这也是经典创造、智能学习赛道重要的创新抓手。
年龄边界拓宽,推动玩具跳出 0‑3 岁母婴桎梏,走向全年龄分层市场。低龄段主打安全与感官刺激,学龄段强化动手、认知挑战,大龄乃至成人向产品侧重结构、收藏、情绪疗愈,情绪解压赛道已经充分验证成人市场潜力,经典创造赛道收藏向产品也不断向上突破,拉长用户生命周期。
AI 技术落地,让 AI 从营销概念转向产品内核,集中落地于智能学习赛道,同时向运动成长、经典创造延伸,行业竞争重点不再是 AI 标签的堆砌,而是儿童友好的交互、适配年龄的内容体系,内容审核、数据安全也成为不可忽视的硬性约束。
03
国标监管多重升级
重塑婴童玩具竞争格局
在国内功能性玩具消费转向功能性养育消费的大背景下,头部品牌榜单清晰呈现出中外品牌同台分庭抗礼的市场格局。
基于久谦平台销售数据,基于久谦平台销售数据观察榜单品牌结构可以发现:上榜名单中国内品牌在数量上占优,泡泡玛特、babycare、宝宝巴士、弥鹿、万威漫、Jollybaby 均属于本土玩家;海外品牌包含乐高、Jellycat、迪士尼、Hape。
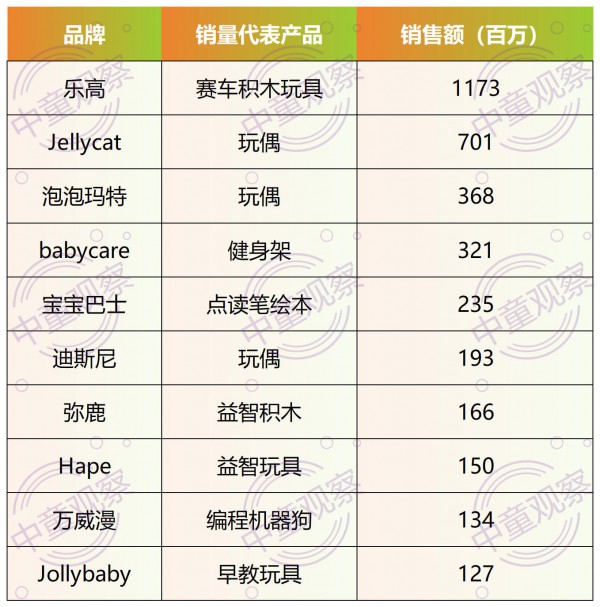
但数量优势并未转化为销售额体量优势,头部海外品牌依旧掌握显著的市场话语权。其中乐高以11.73 亿元的销售额实现断层领跑,Jellycat 达到7.01 亿元,二者占据榜单前两位;本土品牌泡泡玛特、babycare 紧随其后,共同构成市场第二梯队,在规模上与头部海外品牌仍存在一定差距。
这份数据差异的背后,折射出婴童玩具行业是一个比外界想象中严苛得多的品类,极其考究企业的综合实力。
婴童玩具远不是简单的来料加工、外观拼装生意,它串联起产品研发、安全合规、IP 内容运营、供应链管控、渠道营销、用户长期运营等多重环节,对企业是完整全链条能力的综合考验。而整套竞争游戏的起点,就是国内严苛的行业准入与标准化监管体系,这也是所有企业入场必须跨过的第一道关卡。
国内市场对玩具实行强制性CCC产品认证,纳入管控目录的玩具品类,必须完成全套检测认证才可上市流通。GB 6675系列国家玩具安全标准,从机械物理、燃烧性能、有害元素迁移等维度,对小零件风险、尖锐边角、绳带安全、重金属析出等细节做出硬性约束。针对早教、益智这类婴童功能玩具,除通用玩具标准外,还需要满足消费品标识、理化性能的相关规范。
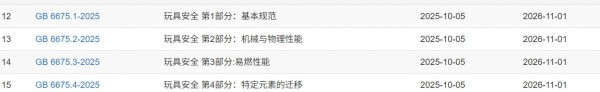
例如,2025年10月5日,国家发布GB 6675-2025系列四件套(第1部分基本规范、第2部分机械与物理性能、第3部分易燃性能、第4部分特定元素的迁移),全面替代2014版,于2026年11月1日起实施。这是近十年来玩具安全标准最大规模的一次升级。新标准还补漏了大量此前监管模糊的新品类——食品造型玩具、明火装置玩具、头戴面具、化装服饰、儿童帐篷、软体填充玩具、吸盘弹射物、悠悠球、充气玩具等全部纳入管控。
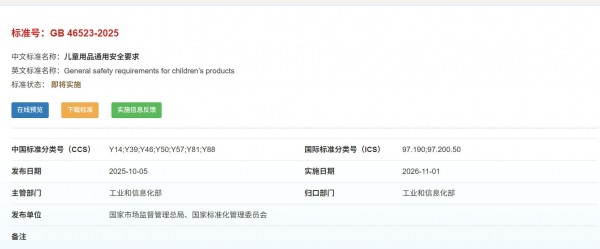
同期,国家还发布了GB 46523-2025《儿童用品通用安全要求》,这是首个覆盖儿童用品全品类的强制性通用安全底座,与GB 6675形成"通用+专用"的立体监管体系。围栏、爬行垫、滑步车、扭扭车、婴儿健身器等运动成长赛道产品,不再只按玩具标准查,而是按儿童活动场景查。
与之配套的还有GB 46516-2025《儿童呵护用品 通用安全要求》、GB 46517-2025《儿童骑行及活动用品 通用安全要求》,以及2025年底发布的GB/T 6675.9/11/13/14-2025,把化学实验玩具、家用秋千滑梯、化学套装、指画颜料等半教具半玩具产品单独规范,堵住了以早教名义绕过玩具监管的漏洞。2026年5月又相继更新了GB/T 9832-2026《毛绒、布制玩具》、GB/T 32441-2026《电动童车通用技术条件》等配套标准。
标准密集升级,表面是管得更细,本质是给婴童玩具行业重新发牌,把靠概念、靠低价、靠贴标生存的企业请出去,把能把安全、功能、内容和合规同时做成的品牌留下来。对整个婴童行业来说,下半场不是比谁跑得快,而是比谁走得稳,标准越密,信任越贵,体系型品牌的时代才刚刚开始。
-
玩具和儿童安全座椅等婴童用品纳入中美300亿美元对等降税框架安排
10-06
-
销售额增长80%,这个品类凭什么登顶玩具品类第一?
09-30
-
从AI算法到成品玩具,CTE解锁智能玩具完整产业闭环
09-29
-
从“玩具”到“玩伴”,跃然创新领跑AI玩具千亿风口
09-28
-
10000+玩具已就位,玩游戏赢金币抽百万大奖,0元票速抢→
09-23
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林