
增长30年后,牛奶市场重新洗牌:常温向下,低温向上
-
2026-09-17 14:47 来源于:新经销
很多80后、90后对牛奶最早的记忆,不是冰柜里的鲜奶,而是家里堆着的纸盒奶。
笔者的童年时期是零几年。那时鲜奶还没有普及,常温奶是逢年过节经常送、也经常收到的礼物。对不少家庭来说,整箱买牛奶既方便,也体面。
市场对常温奶的需求,带动了其持续了多年的增长。业内把2005年-2010年视为常温奶的爆发期,2010年-2015年视为黄金期。很长一段时间里,乳企只要扩产、招商、铺货,销量就能继续往上走。
但现在,这套办法越来越不灵了。
一位从业多年的乳业人士告诉笔者:“过去30年,中国乳业基本一直在增长。但这两年,寒意很明显,常温奶尤其明显。”
1
常温奶,真的开始往下走了
常温奶的下滑,已经不是一家企业、一个区域的偶然波动。
马上赢品牌CT数据显示,2025年四个季度,常温纯牛奶和常温酸奶销售额均同比下滑。
其中,2025年第一季度,常温纯牛奶销售额同比下滑13.44%,常温酸奶销售额同比下滑18.45%;
第三季度跌幅一度分别超过18%和20%;
到第四季度,降幅收窄至4%以上和接近2%。
头部乳企2025年年报,也反映出液体乳基本盘的压力。
伊利液体乳业务收入由2024年的750.03亿元降至2025年的704.22亿元,降幅约6.1%;
蒙牛液态奶收入由730.66亿元降至649.39亿元,降幅约11.1%;
光明乳业液态奶收入为132.23亿元,同比下降6.65%。
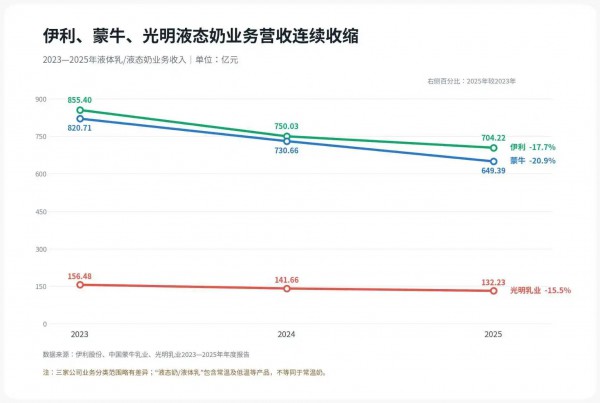
如果只是一家企业下滑,还可以归结为产品、渠道或管理问题;当常温奶大盘和头部乳企主力业务同时往下走,问题就不再属于某一家企业。
消费端、渠道端以及厂家本身,都出现了新的课题。
2
消费者买奶的方式变了
消费者不买牛奶了?
其实不然,只是方式变了。
常温奶过去有三个很明确的购买理由:
保质期长,适合整箱囤;
不用冷藏,购买和储存方便;
逢年过节还能作为礼品。
如今,这三个理由都在变弱。
先看整箱囤购。过去一个家庭去超市采购,整箱买常温奶往往是最省事的选择。现在,单瓶、少量购买越来越方便,平台促销下的零售价有时并不比整箱折算价高。消费者不需要为了省事一次买一箱,也不必承担喝不完、临期的压力。
再看礼赠场景。这个需求并没有消失,但消费者的选择正在变化。过去,牛奶礼盒是春节、走亲访友中的常见选择。但现在,消费者可选择的礼品越来越多,牛奶不再是节庆送礼的固定选项。
一位经销商的原话:“我代理的某核桃奶品牌,往年都是抢手货,但今年大促节点的销量同比大幅下滑,先熬过今年,再看市场情况吧。”
同时,企业福利和团购场景也在变化。一些经销商反馈,现在春节期间单位采购,关于乳品的礼赠订单明显减少。
对常温奶来说,这意味着过去依靠节庆礼赠和整箱囤购形成的销售峰值正在下降。
比礼赠变化更直接的,是低温奶对常温奶日常消费场景的替代。
过去,低温奶需要冷链,销售半径有限;常温奶可以长距离运输,进入县城、乡镇和大量传统终端。消费者想在家里常备牛奶,整箱购买常温奶往往是最方便、也更便宜的选择。
即时零售正在缩小这种差距。
2026年7月2日,笔者分别在美团和淘宝闪购搜索牛奶。
页面显示,900毫升三元北京鲜牛奶售价分别为10.9元和预估8.9元,950毫升古城鲜牛乳售价7.8元,一瓶450毫升的君乐宝悦鲜活叠加平台优惠后,预估到手价最低为3.5元。
不同城市、门店、会员身份和优惠券都会影响最终价格,这些促销价格不能代表长期日常售价。但它们说明,低温鲜奶已经不再只是价格明显更高的选择。
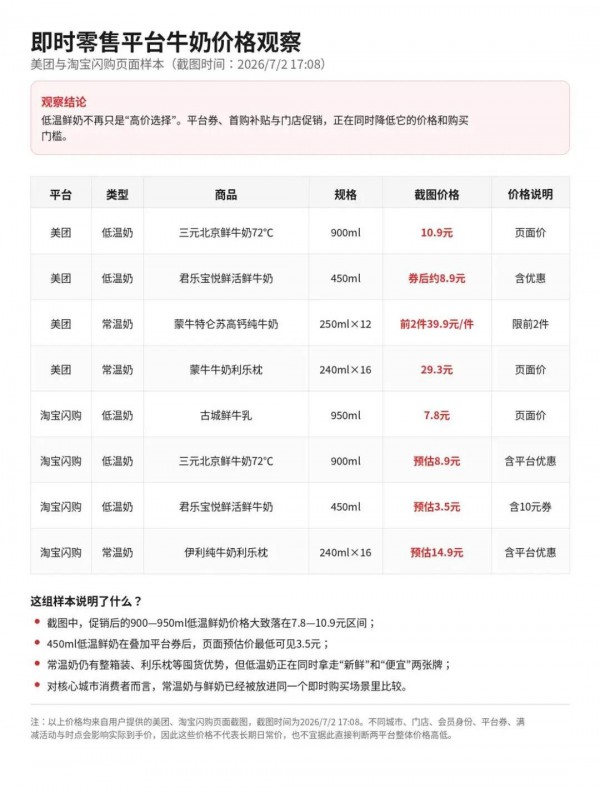
即时零售平台牛奶价格观察(截图时间:2026年7月2日17:08)
过去,消费者选择常温奶,可能是因为鲜奶难买、难保存,价格也更贵。现在,消费者晚上打开外卖平台,半个小时就能拿到第二天早餐需要的鲜奶。平台补上了低温奶在便利性上的短板,补贴又降低了价格门槛。
常温奶过去最重要的优势——方便、便宜、适合整箱购买、节庆送礼——都已动摇。
3
旧经销体系,撑不起过去的增长了
消费端在变,渠道端也在变。
过去支撑常温奶全国扩张的,是一套典型的厂家——经销商——终端体系。
乳企负责生产和品牌,经销商负责垫资、仓储、配送、铺货和维护终端。市场增长时,厂家增加任务,经销商多进货、多铺网点,便能获得返利;只要销量继续增长,库存、账期和渠道费用都能被消化。
销量下滑以后,这套模式的问题集中暴露。
一方面,会员店、零食量贩、大型连锁和即时零售平台的采购权越来越集中。它们更愿意直接与乳企总部谈价格、规格和配送,部分传统经销商被绕开。一位乳品企业高管对笔者直言:“零食店销量大又直采,比很多经销商强。”
另一方面,新渠道的低价也在挤压传统终端。「新经销」走访中发现,某酸奶在零食店促销时,一箱比传统渠道便宜5-10元。附近一位小店店主感叹:“他们的价格太低了,我们真的没法比。”
虽然前段时间,出现了一些零食店缺斤少两的丑闻,零食店不是所有商品都比传统渠道便宜。
但对克数不敏感的消费者来说,他们看到的是同类产品出现了更低的到手价;对传统经销商和小店来说,他们面对的是越来越难解释的价差。
与此同时,传统商超和小店的乳品动销变慢,经销商库存周转下降,却仍然要承担销售任务、配送费用和临期风险。
厂家完成出货,不等于商品完成销售。货压在经销商仓库里,问题只会在下一轮订货、退货和临期处理时集中爆发。
过去,常温奶的增长依靠经销商把货铺到更多地方。现在,渠道正在向直采、定制、集中议价和即时履约转移。旧经销体系仍然重要,但仅靠“加任务——多进货——多铺货”,已经撑不起过去的增长。
4
消费端和渠道端都变了
为什么乳企还不变?
面对消费和渠道的变化,乳企并非毫无动作。
伊利2025年年报显示,其会员店、零食店、即时零售和2B渠道收入均实现双位数增长;蒙牛也在加强与会员店、零食量贩、即时零售和内容电商等渠道的合作,并推出渠道适配产品。
山姆、盒马等会员制商超中的不少乳制品,也来自头部乳企代工或联合开发。
这些动作说明,乳企已经看到渠道分化,也具备开发专供产品、调整规格和进入新渠道的能力。
但部分新渠道取得增长,并不意味着乳企已经完成经营方式的转变。尼尔森IQ数据显示,2025年乳品全渠道销售额同比下滑8.6%;马上赢品牌CT数据也显示,常温纯牛奶和常温酸奶销售额连续四个季度同比下降。
新渠道带来了增量,却还没有改变常温奶整体承压的局面。
过去,常温奶依靠大规模生产、全国招商和层层铺货形成增长。一个大单品覆盖更多地区、渠道和消费者,能够摊薄生产成本,也有利于集中广告和渠道资源。这套模式曾经支撑中国乳业快速扩张,今天依然有其价值。
但当大单品思维一直占据经营重心时,围绕新消费、新渠道进行的调整,就容易停留在局部业务层面,难以快速形成新的规模。
随着消费者的购买渠道日益分散,会员店、零食量贩、即时零售对产品规格、价格体系、补货效率和渠道利润的要求各不相同。少量专供产品和单个渠道项目可以带来局部增量,却很难撑起新的增长规模。
常温奶市场接下来的变化,要看这些渠道尝试能否继续扩大,并从少数产品、少数项目延伸到企业经营的更多环节。
5
结 语
常温奶依然是中国乳制品消费中最重要的品类之一。
在冷链覆盖不足、消费半径较长的地区,它依然是最方便、最稳定的乳制品;对很多家庭来说,常温奶仍是日常补充营养最简单的选择。
但常温奶过去的好日子,确实结束了。
过去,乳企只要增加产能、扩大经销网络、进入更多终端,就能迎来销量增长。产品差异不够大、渠道效率不够高、库存压得重一些,都可以被不断扩大的市场掩盖。
现在,消费者买得更灵活,选择也更多;零售渠道要求价格更低、规格更合适、周转更快;经销商也不愿继续为卖不动的产品承担库存和资金压力。
对乳企来说,最难的并不是承认常温奶在下滑,而是承认过去那套增长办法已经失效。继续扩产、铺货、促销,也许还能换来一时销量,但很难再换回过去的增长。
-
乳业市场逐渐回暖,乳企如何做好全渠道布局?
09-15
-
乳业吹起实地溯源风,伊利、蒙牛、飞鹤集体把牧场搬上镜头?
09-12
-
北京鲜牛奶飙增61%,妙可蓝多奶酪大涨28%......上半年乳业单品增速榜!
09-02
-
2026全球乳业十强出炉!兰特黎斯断层第一,伊利、蒙牛稳居亚洲TOP2
09-02
-
匠心守品质・科学伴成长|婴配粉市场面临结构性调整,光明乳业如何用“定力”换增长?
09-01
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林