
即时零售的选品逻辑变了,母婴店药食同源货架该怎么跟着变?
-
2026-09-29 16:42 来源于:中童观察
以往用户在外卖、即时商超下单,多以解馋、刚需饱腹为主。如今,选择成分干净、轻负担的健康食品,已经成为大众主流消费习惯。针对药食同源类产品,消费者也告别了早期跟风猎奇、单次尝鲜的心态,转向日常化、高频次、可复购的日常消费。
需求端的稳步成熟,推动药食同源赛道褪去流量泡沫,进入渠道洗牌的精细化阶段。作为核心即时零售阵地,美团小象超市上的药食同源产品经历了从大量新品涌入,到SKU精简、品类更集中的变化,渠道不再只看热度,而是用真实动销和复购投票。
这对母婴渠道意味着什么?母婴店正在经历从“婴童”到“全家营养”的转型,药食同源是绕不开的品类方向。而即时零售渠道的选品逻辑变化,恰好为母婴店提供了一面“照妖镜”——哪些药食同源产品能留在货架上,哪些只是昙花一现,答案已经写在了小象超市的SKU调整里。
01
小象超市的四类留存产品
母婴店能照搬几类?
整体来看,小象超市上药食同源产品越来越“成熟”。这种成熟,不是简单减少SKU数量,而是货架布局向经过市场验证、匹配即时零售场景的产品集中。目前,小象超市的药食同源产品大致分成四类:
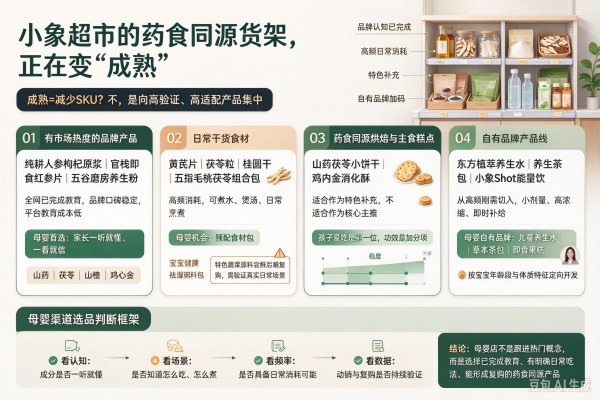
第一类,有市场热度的品牌产品。纯耕的人参枸杞原浆、官栈的即食红参片、五谷磨房养生粉等,这类产品已在全网完成教育,品牌口碑稳定,不需要平台承担用户教育成本。母婴渠道的对应逻辑:药食同源产品在母婴场景中,同样需要“已完成教育”的品牌和成分。山药、茯苓、山楂、鸡内金——这些家长一听就懂、一看就信的成分,才是母婴店的首选。不需要解释“黄精是什么”,只需要说“这个健脾消食”。
第二类,日常干货食材,承担“高频消耗”功能。 黄芪片、茯苓粒、桂圆干这类基础食材原料,以及五指毛桃茯苓、红豆薏苡仁这类预配好的组合包,是占比稳定的一大品类。用户可以用来煮水、煲汤、日常烹煮,属于日常生活中较高频率的消费品。母婴渠道的对应逻辑:母婴店同样可以引入“预配好”的药食同源食材包——比如“宝宝健脾祛湿粥料包”“产后调理汤料包”,让家长不需要研究配方,直接丢进锅里就能煮。
但同样归在“原料类”里,药食同源特色蔬菜的命运完全不同。小象超市上过田七、板蓝根蔬菜等特色品种,盒马推过鲜黄精、鲜党参,这类产品有话题性,确实能带来一波尝鲜购买,但消费者买回去之后不知道怎么做,尝过一次很难形成再次购买。渠道很快用动销数据验证了一件事:不是所有原料类产品都有真实的日常消费场景。
母婴渠道的警示:不是所有“听起来厉害”的药食同源食材都适合母婴店。那些家长不知道怎么做、不知道怎么给孩子吃的原料,即便概念再好,也很难形成复购。
第三类,药食同源概念的烘焙、主食糕点类产品。小象烘焙在不断尝试把药食同源食材与烘焙结合,但这类产品更多充当货架的特色补充,而非核心主力品类。消费者对烘焙主食本身有健康化诉求,会出于尝鲜顺手购买,复购稳定性有限。母婴渠道的启示:药食同源烘焙可以作为品类补充,但不适合作为核心主推。母婴店可以尝试“山药茯苓小饼干”“鸡内金消化酥”等零食化产品,但要注意——孩子爱吃才是第一位的,功效是加分项,不是购买理由。
第四类,加码自有品牌产品线。小象超市以东方植萃系列为核心,覆盖各口味养生水以及养生茶包。另外还有小象shot能量饮,以30-60ml的小剂量、高浓缩形态切入,主打一口喝完的即时补给场景。母婴渠道的启示:母婴店的自有品牌布局,同样可以从“高频刚需”品类切入——儿童养生水、草本茶包、即食果糕,是体量最大、受众最广、日常消耗最高的品类。而且,母婴店拥有比即时零售更精准的客群数据,完全可以根据会员的宝宝年龄段和体质特征,定向开发适配产品。
02
渠道为什么会有这样的变化?
背后是三个逻辑在变
药食同源产品在小象超市上的品类变化,表面看是选品调整,背后是渠道竞争逻辑在变。这个变化可以从三个层面来看,母婴渠道同样适用。
第一,从铺货转向复购逻辑。赛道早期,平台的思路是铺货测试,市场什么概念火,就把相关产品引进来,先填满货架,依靠流量和尝鲜拉动销售。现在渠道的选品第一道门槛就是复购。即时零售的前置仓模式有仓储成本、履约成本,货架空间有限,每一个SKU都要承担库存周转的压力。一个产品如果只是尝鲜型消费,买一次就不再下单,占用的货架资源就是浪费。
母婴店的货架资源比即时零售前置仓更珍贵。一个母婴店能陈列的药食同源SKU数量有限,把位置留给“买了一次还会再买”的产品,是选品的第一原则。
第二,用爆品单品建立差异化。盒马推出HPP姜黄生姜柠檬饮,上线一个月就登顶冷藏饮品复购榜第一。山姆的铁皮石斛梧州龟苓膏进驻60余家门店,首周销量突破1万件。消费者买山姆的药食同源产品,很大程度上不是因为懂配方,而是因为“山姆选过了,应该不会差”。
母婴店同样需要“用爆品建立选品标签”。当一位妈妈想到“那家店的健脾软糖孩子特别爱吃”,她信任的不是某一个品牌,而是这家店本身的选品能力。
第三,从选品上架走向定义产品。贝恩与纽锐拓消费者指数联合发布的《2026年中国购物者报告》显示,山姆会员超市、开市客、盒马鲜生的自有品牌占比分别达到约38%、41%和35%。即时零售平台也在加码,叮咚买菜自有品牌渗透率达到68.5%。渠道手握一手消费数据,自主定义产品的配方、口感、规格、价格带,再对接供应链工厂定向生产。
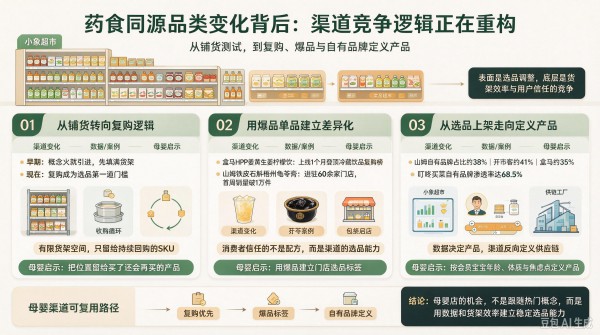
母婴渠道同样具备“定义产品”的能力。母婴店知道自己的会员宝宝多大、什么体质、家长最焦虑什么问题。这些数据,就是定义产品的起点。
03
渠道在找共创者,不是供货商
母婴品牌方该怎么应对?
目前,渠道基本都具备出品能力,能自己定配方、找工厂、做产品。品牌方带着现成产品去找渠道谈上架,其实很难。渠道不缺货,缺的是它自己做不了的东西。药食同源类品牌方需要换一种思路和渠道合作。
一个比较有代表性的案例是百年老字号李良济。它没有停留在把产品铺进渠道的阶段,而是针对不同渠道做了定制化适配——山姆走高端滋补路线,盒马走快消爆品路线,沃尔玛走全系列定制路线。产品形态和配方逻辑根据渠道用户特征调整,从传统供货商转型为渠道的品类共创搭档。
这启发母婴品牌方需要先想清楚几件事:
第一,能给渠道带来什么是渠道自己做不了的?渠道自有品牌正在覆盖越来越大的品类范围,通用型产品被替代的速度会很快。母婴品牌方能提供的独特价值,可能是某种原料的独家供应链,可能是某个老字号的信任背书,可能是一种渠道不具备的技术工艺,也可能是一个渠道自己做不出来的产品形态。
第二,愿不愿意为渠道做定制化适配?共创的核心动作就是定制。母婴渠道的用户结构不同、场景需求不同,同一款产品在不同门店可能需要完全不同的配方、规格和定价逻辑。这需要品牌方具备柔性供应链能力,也需要有人去理解母婴渠道的消费数据,把数据转化成产品。
第三,愿意以什么角色和渠道合作?纯供货商模式下,品牌方和渠道的关系是价格谈判,渠道随时可以换人。共创模式下,品牌方参与产品定义,渠道依赖品牌方的专业能力,关系更稳定。
即时零售渠道的药食同源选品逻辑变化,给母婴渠道上了三堂课:复购优先于热度,场景优先于成分,共创优先于供货。
当小象超市用动销数据淘汰掉那些“看起来很厉害但没人复购”的产品时,母婴店也应该问自己同样的问题:货架上的药食同源产品,有多少是家长买了一次就再也没回来的?有多少是孩子吃了第一口就不肯再吃的?
药食同源在母婴渠道的机会是确定的,但机会只留给那些真正理解“复购从哪里来”的人。
-
开母婴用品店需要注意哪些细节?
广州市金盛生物科技有限公司 04-18
-
四川省市场监管局推进母婴用品店特殊食品规范经营行动
09-29
-
开母婴用品店之前请想清楚这四件事
01-01
-
母婴店怎么装修好 母婴用品店装修流程有哪些
北京爱亲科技股份有限公司 10-26
-
母婴用品店精细化产品管理如何做
北京爱亲科技股份有限公司 09-27
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林