
大盘下降2.1%,单价提升6.5%!母婴行业量跌价升的真实逻辑
-
2026-09-19 14:15 来源于:中童观察
销量承压、客价上行,成为当下母婴行业的一个鲜明标签。
魔镜洞察最新报告显示,2026年上半年母婴线上市场销售额1192.8亿元,同比小幅下滑2.1%,行业均价达到91元,同比上涨6.5%。
规模不再简单依靠用户数量扩张,消费升级、人群迭代、细分赛道突围正在重构母婴市场的竞争底层逻辑。市场正在告诉所有从业者,单纯拼产能、拼低价的时代已经落幕,读懂新一代父母的真实诉求,挖掘细分赛道机会,打造高价值产品,才是穿越周期的核心解法。
01
群体代际更迭下的市场重塑
消费能力的代际分化格外值得关注。
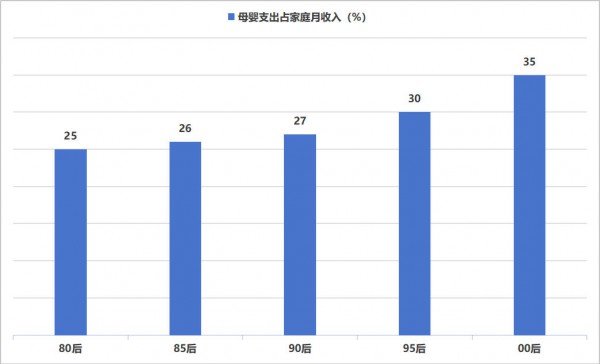
数据显示,母婴消费的家庭收入占比随代际年轻化持续抬升:80后将家庭月收入的25%投入母婴消费,85后占比26%,90后进一步提升至27%,到95后群体这一占比已经攀升至30%。顺着这一代际递增趋势推演,未来步入育儿阶段的00后,其母婴消费支出占家庭月收入的比例有望突破35%。
数据来源:魔镜洞察
由此可见,越年轻的父母,愿意在母婴品类投入家庭收入的占比越高。年轻群体对母婴产品的付费意愿更强,他们不排斥为品质、体验、颜值、便捷支付溢价,是市场客单价提升的核心驱动力。
渠道端的分化同样值得警惕。
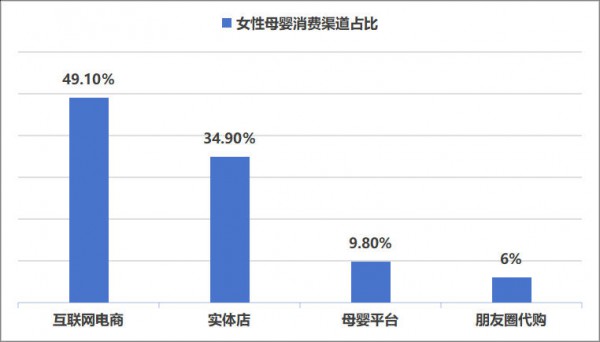
魔镜洞察调研显示,49.1% 的女性消费者优先通过综合电商采购母婴产品,实体店占比 34.9%,垂直母婴平台、朋友圈代购的市场占比持续收缩。综合电商凭借商品供给丰富、比价便捷、内容种草闭环等多重优势,持续挤压传统垂直母婴平台的生存空间;线下实体店则依托实物体验、即时取货的价值守住基本盘,但已不再是用户的首要采购选择。
数据来源:魔镜洞察
渠道变迁背后,同样是新一代消费者消费习惯的全面转向,效率优先、内容驱动,一站式购物成为主流。
人群地域层面也出现新变化。一线、新一线仍是消费主力,但四、五线城市市场占比同比上涨,下沉市场的母婴消费潜力正在释放;同时46岁以上的祖辈采购占比小幅提升,母婴消费不再只是年轻父母的决策,隔代采购成为不可忽视的补充力量。
总结来看,母婴大盘的底层现实:整体销量规模承压,但是用户消费能力在提升;核心高价值客群是低龄年轻育龄父母,同时下沉市场、祖辈采购带来新增量;综合电商是第一阵地,线下做体验补充。行业竞争已经从争夺更多消费者,转变为挖掘单用户更高价值。
02
多个高增长细分赛道
聚焦到具体品类方面,大盘整体微降的背景下,部分细分赛道走出全新增长行情。
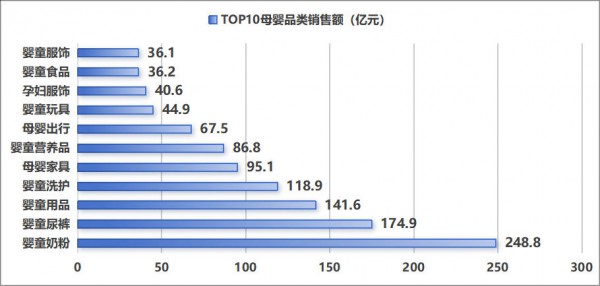
从销售规模来看,婴童奶粉和婴童尿裤依旧是线上母婴市场体量最高的两大品类,撑起行业的基本盘。但是,这两个赛道虽然市场盘子最大,却已经很难实现规模增长,品牌之间进入激烈的存量用户抢夺阶段。此外,婴童用品、婴童洗护、母婴家具、婴童营养品、母婴出行、婴童玩具、孕妇服饰、婴童食品、婴童服饰均进入母婴消费TOP10品类矩阵。
数据来源:魔镜洞察
品类覆盖喂养、日常护理、居家环境、出行安全、营养补充、益智陪伴与穿搭等多个育儿场景,足以看出母婴消费并非单一的刚需消耗品市场,而是多层次、全场景的多元消费体系。在奶粉尿裤之外,家长们会根据育儿阶段的不同需求,在居住、出行、营养、陪伴等方向持续投入,形成贯穿孕产到孩子成长阶段的完整消费链条。
这也解释了为什么整个线上母婴市场虽然整体销售额小幅承压,行业均价却在上行。总量收缩的表象之下,消费结构正在发生剧烈迁移。家庭预算不再平均分散,而是向真正解决痛点、提供体验价值的产品集中。
在大盘整体承压的环境下,多个品类保持正向增长。
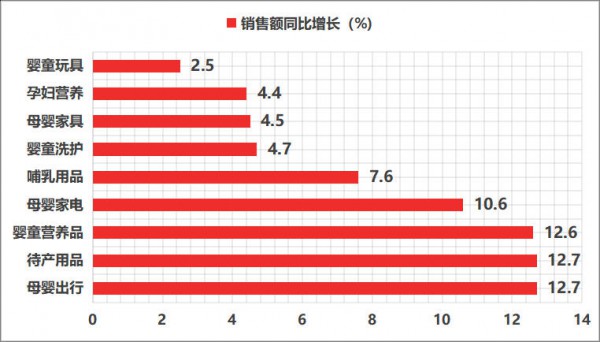
其中,婴童洗护、母婴家具、婴童玩具、母婴家电实现稳健上扬,婴童营养品增速达到12.6%,母婴出行、待产用品增速同为12.7%,这些品类能够走出独立行情,核心在于需求逻辑和奶粉尿裤这类高频消耗品完全不同。
数据来源:魔镜洞察
它们大多属于育儿过程中的功能配套、大件耐用品或是孕产前置消费品类,用户的采购决策集中在孕期和新生儿阶段,受新生儿数量下滑的直接影响更小。消费者在选购这类产品时,更看重安全性能、使用体验与场景价值,愿意为更好的功能设计支付溢价。
中童观察记者认为,人口红利逐步消退之后,市场分化出两种完全不同的竞争逻辑。消耗品赛道以奶粉为代表,进入存量竞争阶段,比拼渠道能力成本控制和用户复购,单纯依靠提升销量很难实现大规模的再增长。大件以及孕产赛道,以母婴出行待产用品营养品为代表,属于价值竞争赛道,依靠产品功能创新,细分场景挖掘,体验升级拉高客单价,深挖单个用户的消费价值,这是未来行业的主要增长主线。
不同品类的消费生命周期,也制造出新的市场机会。诸如母婴出行等品类,消费集中在孕期到新生儿阶段,属于生育前期完成的采购。即便新生儿整体数量下滑,处在孕产阶段的用户依旧具备较强消费意愿,这两大赛道可以一定程度对冲出生人口下降带来的大盘压力。
同时,这类刚需不依赖后续长期消耗,决策更看重安全、品质与使用体验,消费者接受更高的产品定价,拥有更强的溢价空间。这也让它们在存量市场中走出独立行情,成为对冲基础消耗品类下滑的重要增长来源。
03
中童观点
很多人把当下母婴市场的销售额下滑,简单归因为新生儿数量减少,但数据揭示的真相远不止于此。人口红利的退去,淘汰的只是走量低价的旧模式,并没有消灭母婴消费的真实多元的刚性需求。
今天的母婴市场,家庭不是变少花钱,而是重新分配花钱。奶粉、纸尿裤这类高频消耗品的增长天花板已经显现,但出行居家、营养护理、智教玩具等场景的价值型需求依然旺盛。市场增长逻辑需靠单家庭价值挖掘求发展。
存量时代,行业最大的机会,不是等待出生率回暖,而是读懂新一代父母的消费心智。谁不再执着于拼价格、拼出货量,转而抓住孕产前置需求,打磨功能、体验、场景价值,把产品做厚、把单客价值做深,谁就能穿越周期,在量跌价升的新格局里拿到增长主动权。出生率决定市场的底盘,而消费力才决定企业的未来。
-
【中童数据】AI一边帮消费者选,一边帮监管查,母婴行业要变了
09-14
-
快消新鲜零食狂飙,母婴行业能抄作业吗?
09-08
-
控糖赛道新变量:当药食同源+发酵打开技术窗口,母婴行业如何分一杯羹?
09-07
-
【中童数据】十万亿级健康消费市场,母婴行业能拿到多少?
09-05
-
“医护级”认证一夜退场,母婴行业最该清算的不是标签
09-05
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林