
国产和外资婴配粉都应该关注:合生元逆势大增的核心原因?
-
2026-09-19 11:33 来源于:乳业圈
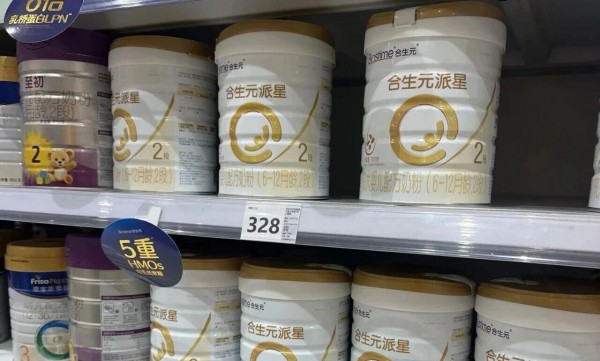
最近,奶粉圈子里讨论度最高的恐怕要数合生元了!
不论是品牌还是渠道,不管是国产还是外资,大家都很关注:行业整体依旧在萎缩的前提下,合生元怎么能做到增长50%以上?
“如果是增长10%,市场觉得正常;如果是20%,也能理解,可能是超高端带动。但是增长超过50%,很难不引人注目,因为这性质可就不一样了!”这是最近和业内人士交流时对方的评价。
乳业圈留意到,合生元2024年一度下滑到30亿左右,2025年增长后,今年上半年营收直接达到2024年一年的营收,全年来看有望超出其历史峰值。
高增长的背后:
从业绩上看,是销量的带动,还是超高端趋势下的涨价影响?如果核心是销量带动,那么合生元驱动销量的关键策略是什么?
从市场上看,合生元高增长抢夺的是谁的市场份额?
我想,在婴配粉整体规模还在减量、中小品牌持续出清的当下,合生元的高增长值得所有品牌研究。
01
合生元上半年大增超过50%
销量拉升?涨价影响?
财报显示,2026年上半年,合生元婴配粉业务实现营收30.93亿元,同比增长56.93%(上年同期营收为19.71亿元)。其中中国市场婴配粉业务营收30.11亿元,同比增长58.06%(上年同期营收19.05亿元);澳洲及新西兰市场婴配粉业务营收0.07亿元,同比下滑36.36%;其他地区营收0.75亿元,同比增长36.36%。
乳业圈注意到,合生元婴配粉业务占集团总收入的比重由去年同期的28.08%提升至35.57%,提升了约7.49个百分点。
对于这一喜人的表现,健合表示,集团婴配粉业务大幅增长主要由几个方面综合影响的:
第一,新手妈妈教育;
在这一块,合生元提到了1、2段婴配粉的表现。早期阶段的婴配粉继续保持增长势头,上半年1、2段产品的零售额分别增长68.8%和41.8%。
第二,3段转换率提升;
第三,产品创新方面的持续投入增强消费者参与,并推动市场份额持续增长,同时近期行业发展提供额外优势。
此外,健合还提到,部分增长反映近期行业发展中消费者需求的变化,但广泛增长势头源于市场份额的持续提升。
总体来看,健合集团提到,整体婴配粉业务的提升背后有着销量增长的原因。
不过乳业圈分析认为,这背后也有超高端趋势带动下的价格上涨的关键因素影响。
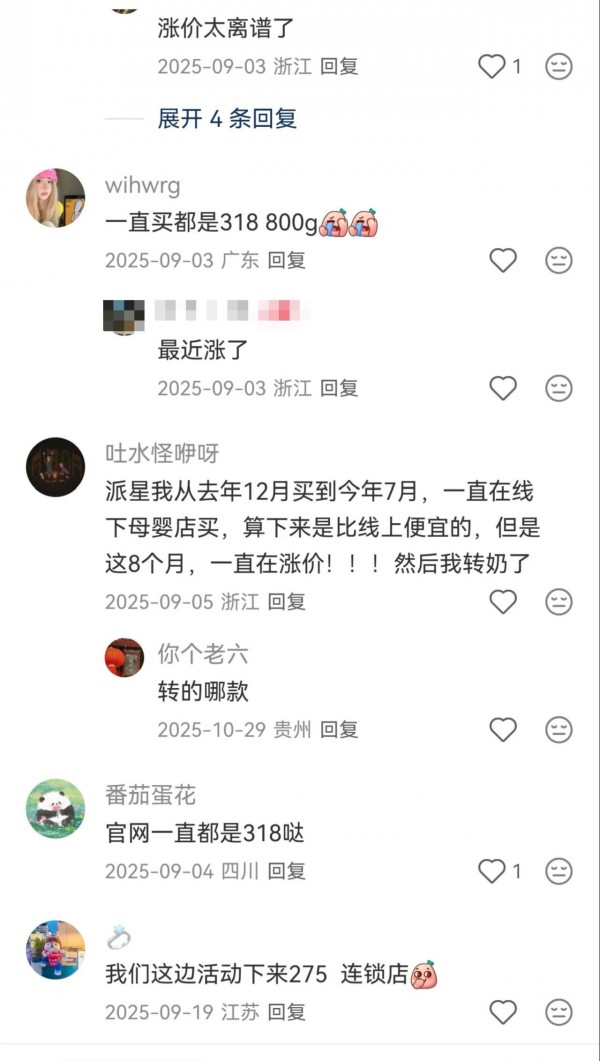
据调研发现,不少母婴消费者表示合生元旗下明星产品派星从去年价格(指的是终端成交价)一涨再涨,更有派星的忠实消费者称“从2024年12月买到2025年7月份一直在线下母婴店购买合生元派星,算下来比线上便宜,但是这8个月期间一直在涨价!”
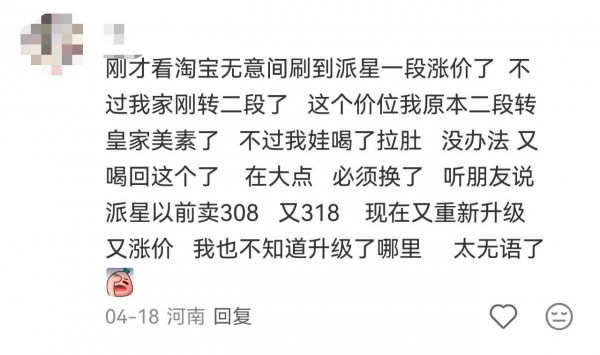
综合不同地区线下终端的成交价来看,主要在265元/罐-318元/罐之间(700g规格),还有328元/800g规格的。在285元以上的价格居多。
终端成交价在上涨,是否意味着代理商的利润空间有提升的余地?
不一定。有来自山东的门店表示合生元涨价,而有来自广东的区域代理表示1月份的时候区域拿货已经268元。对比终端的成交价来看,再刨去各种成本赚不了多少。
为什么它可以有底气涨价?
除去配方升级、科研加成之外,核心还是超高端的趋势带动。
健合援引尼尔森第三方数据强调,合生元于中国内地的超高端婴幼儿配方奶粉分部的市场份额由去年的14.8%上升至20.6%。
据尼尔森数据,中国婴配粉行业超高端和超高端价位合计已经占据市场64.4%的份额,其中超高端价位段同比增长13.3%,远高于行业的整体增速。
超高端的趋势可以说是在婴配粉行业减量竞争市场当中的一个增量市场,被渠道称为头部“收割”的利器,尤其是对于上市奶粉企业来讲。有业内人士告诉乳业圈,当整体市场持续萎缩的时候,市场虽然在出清小品牌,但是怎么样能够提升利润空间?怎么样能够让财报“好看”?如何在行业下行的时候让资本市场在基本面上看到一个上市企业的增长潜力?除了销量的提升,其实涨价的贡献也是核心因素,这也是上市乳企常见的市场操作。
02
大增背后抢占谁的市场?
原因竟然是因为“法国进口”
但是,不论是销量带动也好,或是涨价原因也罢,这些其实都不是合生元能够逆势增长的最主要的原因。
那么它增长的本质究竟是什么?
在最近与渠道朋友沟通时,有人认为是合生元吃掉了雀巢的市场份额。
在合生元的财报当中,有这样一句看似不起眼却非常关键的表述“于中国内地以外,受益于近期全球行业发展推动对合生元婴幼儿配方奶粉的需求急增,我们于法国的婴幼儿配方奶粉业务于2026年上半年录得可观增长”。
“全球行业发展推动”,这是什么因素?
回想一下,今年以来全球行业发生了哪些事件可能会推动国际上的消费者选择合生元?
在与渠道沟通时,有经销商朋友就提到,来自“全球行业”的驱动因素,无外乎就是发生于上半年的“雀巢带头下的多个知名品牌特定批次产品在全球多个市场召回”的事件,其中还包括来自法国的兰特黎斯。
在全球婴配粉品牌巨头中,据媒体公开报道,雀巢、兰特黎斯、达能等均受该事件影响在法国和其他多个国家预防性召回特定批次的婴配粉产品。
而在国内婴配粉市场,婴配粉召回事件对雀巢的品牌口碑和消费者信任度都造成了不小的负面影响。诚然,雀巢因此丢掉的市场份额会被其他品牌分掉。
但要究其根本,还要再继续问一句:为什么合生元会在国际市场上急增?为什么合生元能够在国内市场上抢雀巢的份额?为什么不是飞鹤、伊利、圣元抢雀巢的份额?
答案显而易见。
普天盛道研究认为,因为在消费者的认知里,合生元是进口品牌,它的大单品合生元派星是法国进口产品。
普天盛道研究婴配粉产品时将其分为以下几个产品类别:进口奶源进口产地,进口奶源国产,国产奶源国产。
那么合生元到底是不是进口品牌?业内人士都非常明白,进口产品不等同于进口品牌。但是消费者认为它是进口,说明这个品牌在调性上给消费者产生了一种它是进口品牌的感觉。比如它无论在产品卖点或是一些线下活动中,都有突出“法国诺曼底熊猫牛”这一差异化奶源等等。
这个性质就很不一样了。
在这里还不得不提到的另一个调研是,7月份皇家美素佳儿在中国澳门的“铅超标”事件,虽然这个事情当时品牌方第一时间前去与澳门当局交涉,质疑澳门当局检测结果,澳门回应检测结果具备可信性之后,事件没有了下文。不论这是不是一个乌龙事件,这最终都对品牌造成了一定的口碑影响。
据乳业圈调研,当时社媒上不少消费者都纷纷表示给宝宝转奶,有小部分转国产品牌,而看到转奶最多的品牌名称就是合生元。
为什么喊话最多的不是飞鹤、不是伊利金领冠,而是合生元?
因为它在消费者眼中是进口品牌。
而更重要的是什么?
不仅仅消费者这么想,就连母婴店也是按照这个思路去推荐的。
在北京海淀区某丽家宝贝门店,小编询问店员“6个月的小朋友想要转奶,有没有合生元的产品”时,留意到店里并没有合生元的产品,于是表示“a2、爱他美、惠氏这几个都可以”。但是并没有提到占店里货架将近三分之一的任何一个国产品牌。
这是一个很有意思的不易被察觉的现象。终端门店是直接和消费者沟通的一环,他们对于消费者的需求、痛点把握得更为精准,而在他们的推销话术里,合生元显然被归为了进口品牌。
当然,你也可以说,在一线市场进口品牌就是比国产更吃香,但是人的下意识的反应才是最能说明问题本质的直接表现。
聚焦当下的趋势,我们能看到外资品牌这两年有重新回归增长的势头,据乳业圈调研,外资品牌已经渗透到了低线市场的县城母婴门店。
多年来,三四五线等低线市场是外资品牌布局本土化战略的目标市场,而随着外资超高端布局这两年的增长势头,被消费者认为是进口品牌的合生元自然也是乘势而上。重要的是,和外资品牌相比,合生元要更懂本土的消费者和渠道。
乳业圈留意到,2014年以来,合生元婴配粉业务营收最高的时期是在2020年,营收52.44亿元。2021年开始,合生元婴配粉业务开始下滑,且下滑幅度越来越大。2021年-2024年,合生元婴配粉营收分别为51.46亿元、51.8亿元、43.98亿元、33.32亿元。2024年,合生元婴配粉业务同比下滑24.24%。
2025年,合生元婴配粉开始重拾增长,全年营收同比增长26.53%至42.16亿元。2026年上半年,合生元婴配粉营收30.93亿元,已经快要达到2024年全年的水平。
如果增速不减,那么2026年全年来看,合生元婴配粉很有可能创下其历史营收新的巅峰。
拭目以待。
-
智萌哒牦牛儿童成长奶粉:高原纯净营养,陪伴孩子茁壮成长!
南昌市多嘉爱婴童用品有限公司 09-18
-
奶粉里竟有五六七八种“油”?别担心,都是宝宝长肉长脑的好帮手!
09-17
-
年轻宝妈靠AI选奶粉,创新门店如何挖掘新增量?丨中国奶粉大会
09-17
-
助力成长每一步——美庐(甄舒高)牛脾肽儿童成长奶粉,给孩子更好的营养选择!
圣元&贝因美&黄金搭档&美庐品牌运营中心 09-17
-
光明致优幼儿配方奶粉,陪伴宝宝健康成长每一步!
杭州高歌坦图商贸有限公司 09-16
- 搜产品
- 搜品牌
- 搜企业
- 行业 食品 服饰 寝居 用品 童车 孕妇 玩具 洗护 学习
-
大类
- 地区 北京 上海 重庆 天津 广东 河北 山西 辽宁 吉林